Bati no carro do outro: pago franquia? Depende de quem foi a culpa
Quem paga o quê depois da batida: quem é segurado, quem é terceiro e onde a franquia entra. Serve para os dois lados, com exemplos e o que diz a apólice.
Dona Maria está voltando do mercado numa quarta-feira à tarde. É o caminho de sempre, ela faz há anos. O sinal lá na frente está verde, ela olha de relance para o banco do carona, onde a sacola das compras está tombando, e quando volta os olhos para a rua o carro da frente já parou: o sinal tinha fechado. Ela pisa no freio com tudo. Não dá tempo. O para-choque dela encosta na traseira do outro carro com aquele barulho seco que todo mundo reconhece.
Ninguém se machucou. Os dois encostam na esquina, descem, e começa a parte que ninguém ensina na autoescola. O motorista da frente, seu Antônio, olha a tampa do porta-malas amassada. Dona Maria olha o farol quebrado e o capô enrugado do carro dela. E as duas perguntas que vêm em seguida são sempre as mesmas: quem conserta o quê, e quanto isso vai sair do meu bolso?
Vamos acompanhar a Dona Maria até o fim dessa história. Ela tem seguro, com cobertura completa. E a resposta, adiantando, tem duas partes que quase todo mundo mistura: ela vai pagar franquia para consertar o carro dela, e não vai pagar franquia nenhuma para consertar o carro do seu Antônio.
Por que duas respostas diferentes para a mesma batida
Porque são duas coberturas diferentes trabalhando ao mesmo tempo, e cada uma tem a sua lógica. Vale conhecer os quatro nomes que aparecem daqui para frente, usando a própria história.
- Segurada é a Dona Maria: a pessoa que tem a apólice, que paga o seguro e que tem uma relação com a seguradora.
- Terceiro é o seu Antônio: a outra pessoa envolvida. Ele pode até ter seguro próprio, mas com a seguradora da Dona Maria ele não tem contrato nenhum. Para ela, ele é 'terceiro'.
- Casco é a cobertura que conserta o carro da Dona Maria. É aqui que mora a franquia.
- RCF, a Responsabilidade Civil Facultativa, é a cobertura que paga o prejuízo que a Dona Maria causou ao seu Antônio. Ela existe justamente para isso.
E a franquia, no meio disso, é a participação da Dona Maria no conserto do carro dela. Ela não nasceu do acidente: nasceu do contrato que a Dona Maria assinou quando comprou o seguro. A Mapfre Seguros, uma das seguradoras que atuam no ramo de automóvel no Brasil, descreve assim nas condições gerais dela: franquia é a participação obrigatória do segurado, dedutível de cada evento coberto e indenizável pelo seguro. Ao longo deste texto citamos cláusulas pelo nome da seguradora, e as condições gerais usadas estão listadas no fim da página.
A franquia mora no casco, que é o carro da Dona Maria. O conserto do carro do seu Antônio passa pelo RCF, que é outra cobertura, com outras condições.
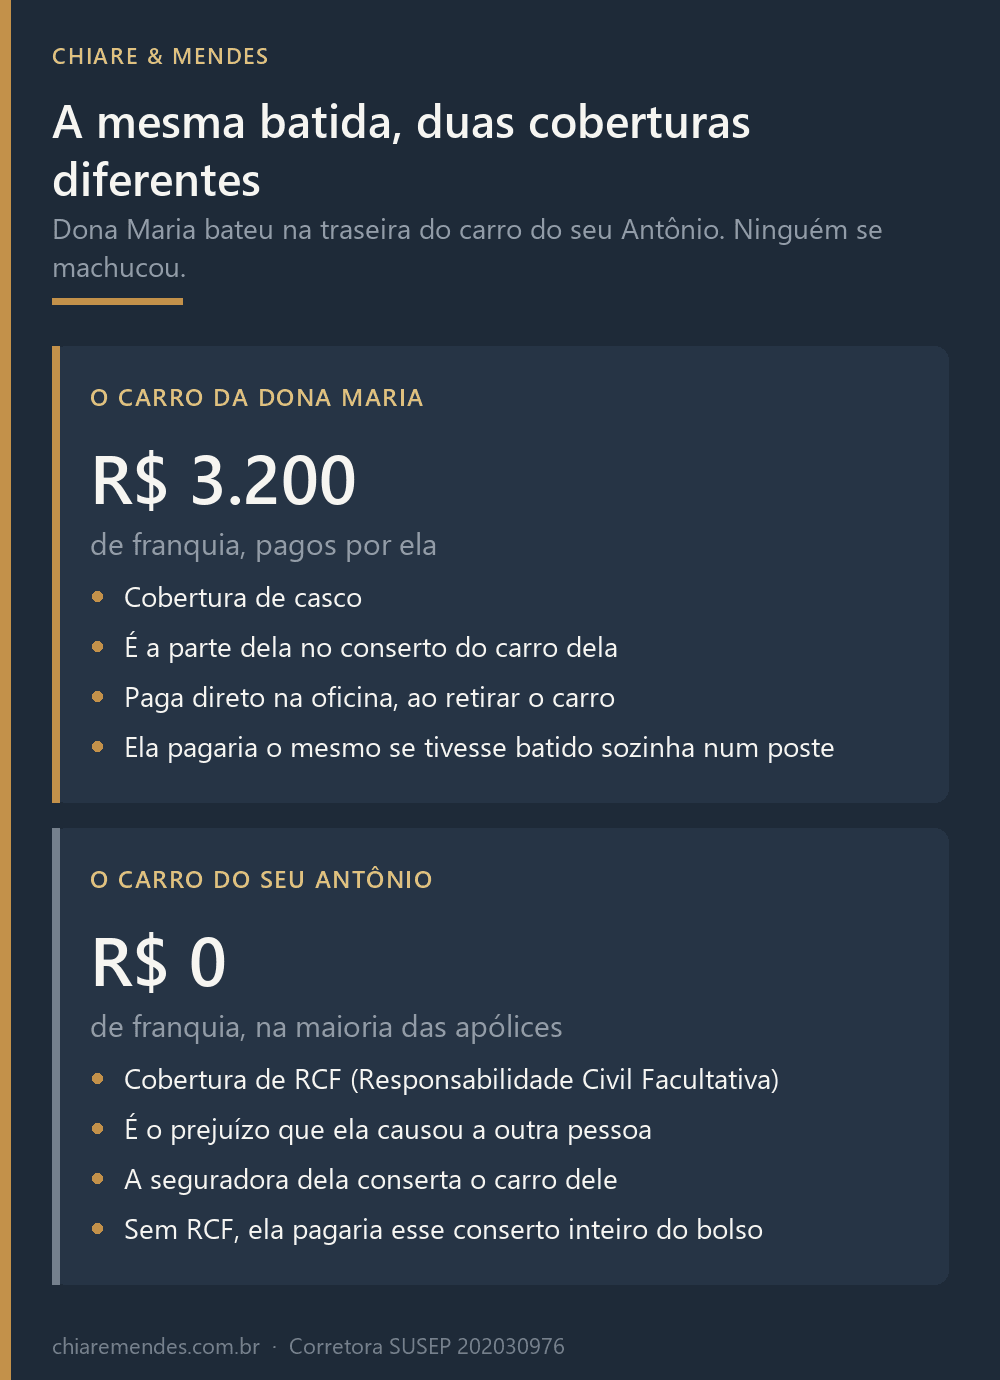
O carro da Dona Maria: aqui ela paga franquia
O farol e o capô dela são consertados pela cobertura de casco, e para isso ela paga a franquia — digamos R$ 3.200, que é o valor escrito na apólice dela. O carro vai para a oficina, ela paga esse valor lá, e a seguradora paga o resto.
Repare que ela pagaria essa mesma franquia se tivesse batido num poste, sozinha, sem ninguém por perto. A franquia é a parte dela no próprio conserto, e não uma punição por ter causado a batida.
O carro do seu Antônio: aqui ela não paga franquia
A tampa do porta-malas amassada é prejuízo que a Dona Maria causou a outra pessoa. Quem responde por isso é a cobertura de RCF da apólice dela — e, na maioria das apólices, sem franquia alguma. A seguradora conserta o carro do seu Antônio e a Dona Maria não desembolsa nada por essa parte.
Vale o tamanho do que essa cobertura evita: sem RCF, a Dona Maria pagaria o conserto inteiro do carro do seu Antônio do próprio bolso. Não uma franquia — a conta toda. Se ele tivesse batido num carro importado, ou se alguém tivesse se machucado, a conta poderia ser de dezenas de milhares de reais.
Por que a culpa foi dela, afinal?
Porque quem bate atrás é, quase sempre, quem não guardou a distância suficiente para conseguir parar. Não é uma decisão da seguradora: é o mesmo princípio que valeria se ninguém ali tivesse seguro. O Código Civil, nos artigos 186 e 927, diz que quem causa dano a outra pessoa é obrigado a repará-lo.
Essa é a pergunta que costumamos fazer no balcão quando o cliente chega confuso: se ninguém ali tivesse seguro, de quem seria a culpa e quem teria que pagar o conserto? O seguro não muda essa resposta. Ele só adianta o dinheiro e, quando é o caso, vai atrás de quem deveria ter pagado.
Agora inverta: e se a Dona Maria fosse a da frente?
Imagine a mesma cena com os papéis trocados. Dona Maria parou certinho no sinal e foi o carro de trás que não parou. Agora a culpa é do outro motorista, e ela tem dois caminhos.
O primeiro é acionar o seguro dela mesma. Ela paga a franquia de R$ 3.200, o carro é consertado rápido e o assunto acaba. Parece injusto pagar sem ter culpa, e é a mesma explicação de antes: a franquia é a parte dela no conserto do carro dela, combinada lá atrás. Depois disso, a seguradora pode cobrar o prejuízo de quem causou — a lei chama isso de sub-rogação (art. 94 da Lei nº 15.040/2024, a nova lei do seguro): quem paga a indenização passa a ter os direitos do segurado contra o causador do dano.
O segundo caminho é cobrar direto do seguro do outro motorista, pela cobertura de RCF dele. Aí a Dona Maria não paga franquia nenhuma, porque não está usando o seguro dela — mas passa a depender do prazo e da análise da seguradora do outro, e a dela não entra no meio para ajudar. Na prática, quem precisa do carro rápido aciona o próprio seguro; quem pode esperar tenta primeiro o do outro.
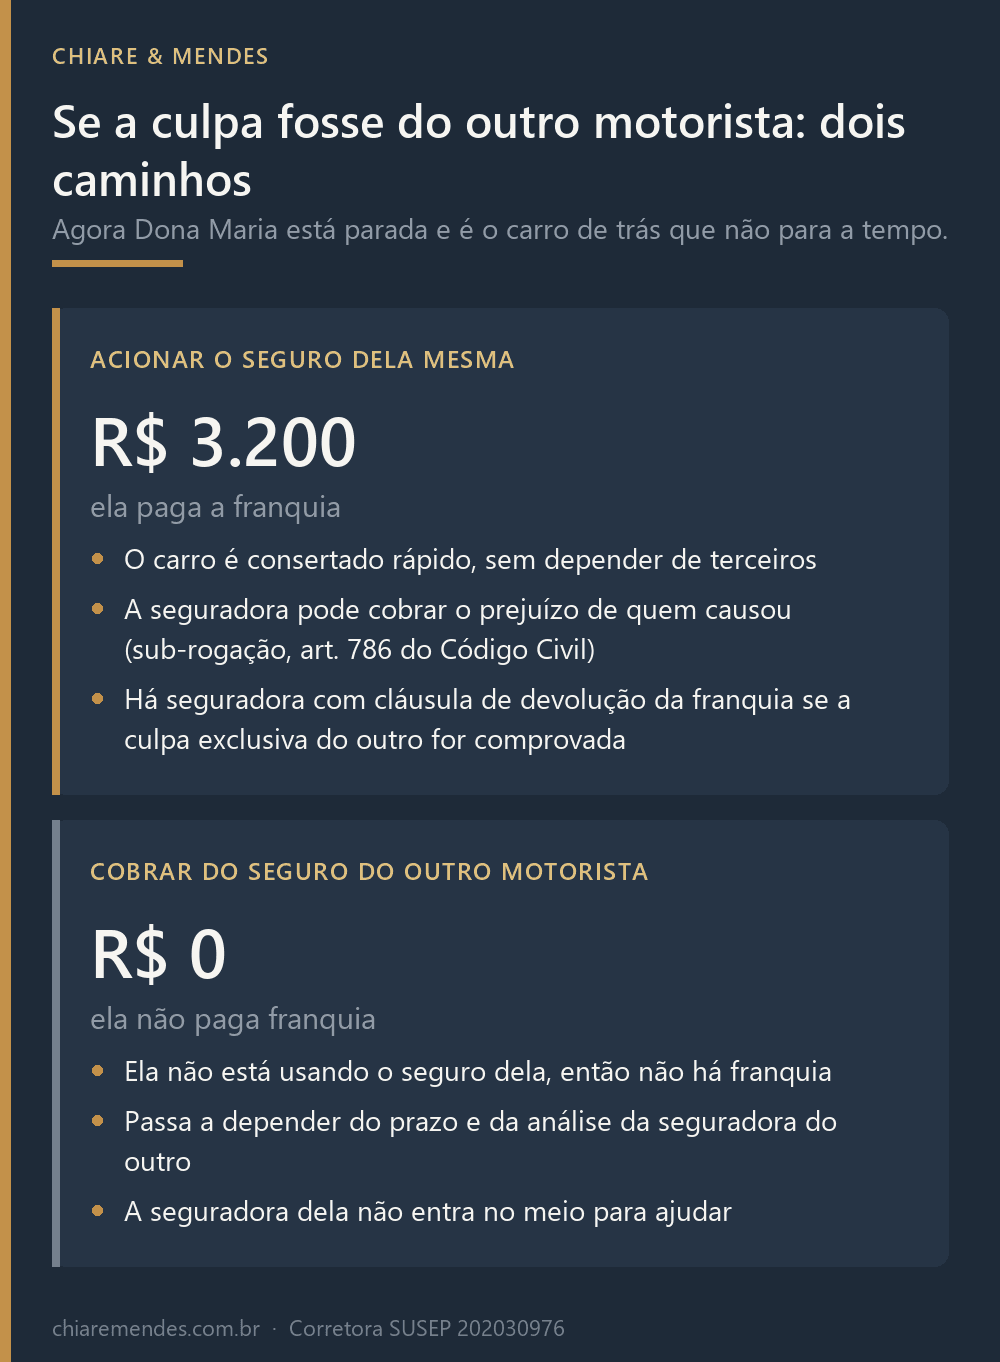
Existe ainda uma terceira possibilidade, pouco conhecida: a seguradora dela pode devolver a franquia que ela pagou. A Mapfre, a mesma citada lá em cima, tem cláusula escrita sobre isso — a seguradora poderá negociar com o terceiro causador dos danos o ressarcimento da franquia paga pelo segurado, quando ficar comprovada a culpa exclusiva do terceiro. E um detalhe da mesma cláusula que quase ninguém conhece: essa negociação não acontece quando o carro do culpado é segurado por uma empresa do mesmo grupo. Se os dois carros são da mesma seguradora, ela não vai cobrar de si mesma.
Ainda sem seguro, ou com o seu perto de vencer?A gente cota o seu carro em várias seguradoras e manda a comparação lado a lado, com a franquia de cada uma. Se o que você já tem estiver bom, a gente diz isso também.Consultar o meu preço →E se o outro motorista não tiver seguro?
Aí a conversa deixa de ser sobre apólice e passa a ser sobre responsabilidade civil. Quem causou o dano responde com o próprio patrimônio, e a cobrança pode acabar no Juizado. É exatamente o cenário em que ter o próprio seguro faz diferença: a Dona Maria conserta o carro agora, pagando a franquia, e deixa a briga com a seguradora.
E se ninguém assumir a culpa?
Acontece bastante, principalmente em cruzamento e em mudança de faixa, onde as duas versões parecem razoáveis. Nesse caso, cada um aciona o próprio seguro e arca com a própria franquia.
É por isso que vale registrar tudo ainda no local: placa, nome e telefone do outro motorista, e fotos da posição dos carros antes de tirar da pista. Não é para brigar com ninguém — é para que a análise de culpa da seguradora tenha em que se apoiar. No caso da Dona Maria, a batida traseira já conta a história sozinha; em outros, a foto é o que decide.
Quando pode existir franquia no conserto do carro do outro
Dissemos que o RCF costuma não ter franquia, e agora o detalhe, que é fácil de conferir.
Quando alguém se machuca — os chamados danos corporais —, não encontramos franquia em nenhuma das treze condições gerais que lemos para escrever este texto. A Porto Seguro, uma das maiores seguradoras de automóvel do país, escreve na versão em vigor desde setembro de 2026 que nesses casos fica vedada a aplicação de franquia. Vedada, e não apenas dispensada.
Nos danos materiais — o conserto do carro do seu Antônio — pode existir franquia, embora seja incomum. A Ezze — escreve-se E-Z-Z-E, e é outra seguradora do ramo de automóvel — trata o assunto como exceção com todas as letras: em se tratando de RCF-V, a única cobertura passível de aplicação de franquias é a de Danos Materiais, em regime de exceção. E a mesma cláusula obriga a seguradora a expressar o valor em moeda corrente na proposta de seguro e na apólice, o que dá ao cliente um jeito simples de conferir.
Procure na sua apólice se existe franquia de RCF — Danos Materiais, com valor em reais. Se não estiver escrita lá, ela não existe.
A conta da Dona Maria, com números
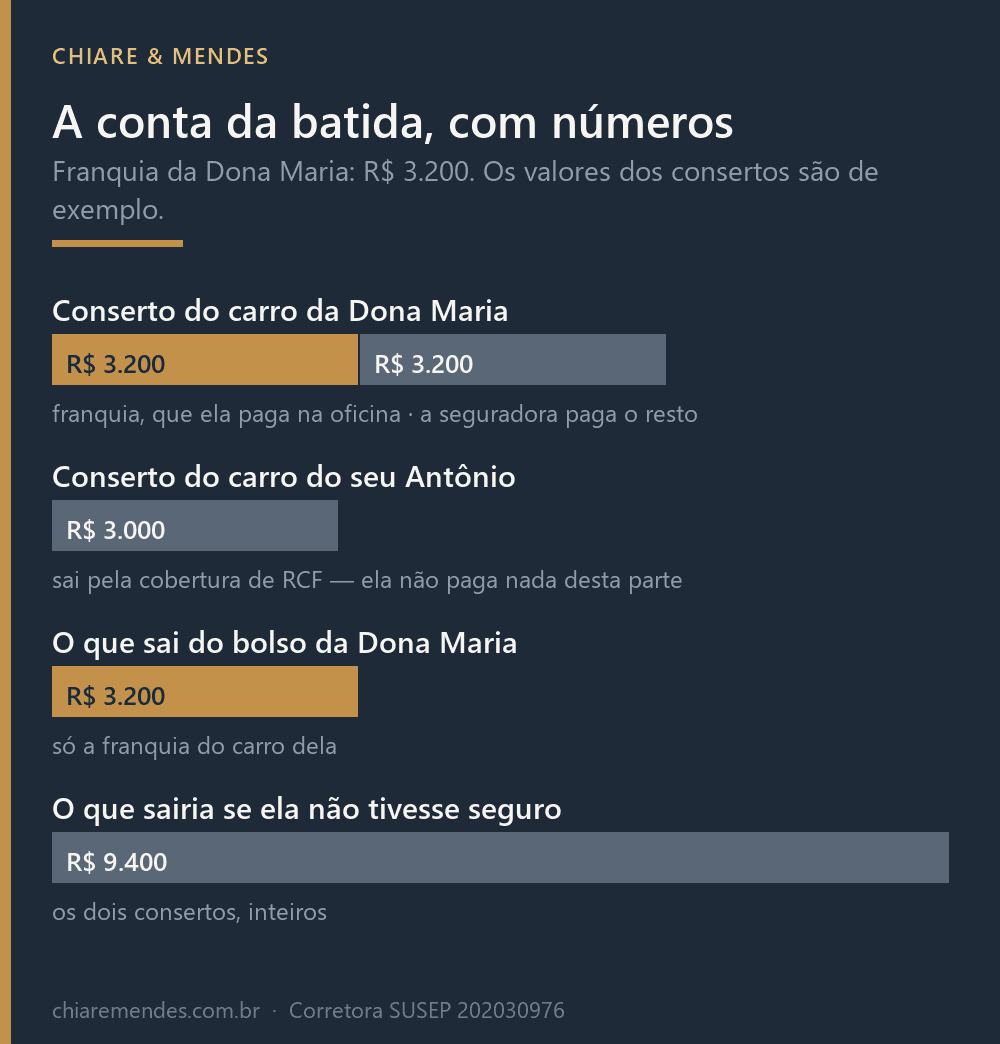
Digamos que o conserto do carro dela tenha ficado em R$ 6.400 e o do seu Antônio, em R$ 3.000. A franquia dela é de R$ 3.200.
- Carro da Dona Maria: ela paga R$ 3.200 de franquia na oficina, a seguradora paga os outros R$ 3.200.
- Carro do seu Antônio: os R$ 3.000 saem pela cobertura de RCF. Dona Maria não paga nada dessa parte.
- Total do bolso dela: R$ 3.200, em vez dos R$ 9.400 que ela pagaria sem seguro nenhum.
E se o conserto do carro dela tivesse ficado em R$ 2.800, abaixo da franquia? Aí não compensaria acionar: ela pagaria a oficina do próprio bolso e ficaria sem um sinistro no histórico. Fazer o orçamento antes de abrir o aviso é o que evita esse engano.
A proposta que o seu Antônio pode fazer — e que é melhor recusar
Em muitos acidentes assim, ainda na esquina, alguém sugere: assume você que a culpa foi sua, que eu pago a sua franquia. Pode vir do culpado, querendo poupar o próprio seguro, e parece um acordo justo entre duas pessoas de bem.
Recuse, com educação e sem discussão. Esse acordo pode custar a indenização inteira, e as condições gerais das seguradoras tratam disso de forma expressa. Escrevemos um artigo só sobre esse risco, porque ele é bem maior do que parece na hora.
Perguntas frequentes
Pela reparação do carro do outro, não: ela sai da cobertura de danos a terceiros, que não tem franquia nas apólices mais comuns. Você paga franquia para consertar o SEU carro, pela cobertura de colisão — e paga mesmo sendo o culpado ou não.
Porque, se você acionar o seu seguro para consertar o seu carro, a franquia é a sua participação contratual no prejuízo. Para não pagar, o caminho é cobrar o conserto de quem causou, ou do seguro dele.
A sua cobertura de danos a terceiros não se aplica, porque ela cobre o que VOCÊ causa a outra pessoa. Sobra cobrar o prejuízo dele diretamente, na esfera civil, ou consertar pelo seu seguro pagando a sua franquia.
Registre o boletim de ocorrência e deixe que as seguradoras apurem. Não assine declaração de culpa nem negocie valores por conta própria: a lei do seguro obriga o segurado a não agir contra os direitos da seguradora (Lei nº 15.040/2024, art. 100), e as condições gerais costumam exigir autorização dela antes de qualquer acordo.
Pode, em apólices que preveem franquia na cobertura de responsabilidade civil facultativa por danos materiais. Não é o padrão, mas existe — está escrito na especificação da apólice.
Veja também
Fontes
- Código Civil, arts. 186 e 927 (responsabilidade civil)
- Lei nº 15.040/2024, arts. 94 (sub-rogação da seguradora), 100 e 133
- SUSEP — Seguro de Automóveis
- Porto Seguro — Condições Gerais CG145, vigência 01/09/2026
- Mapfre Seguros — Condições Contratuais Seguro de Automóvel, versão 34 (10/2019)
- Ezze Seguros — Condições Gerais Seguro de Automóvel, versão 8.0 (11/2025)
Sócio-fundador da Chiare & Mendes, corretora habilitada pela SUSEP (202030976) em Dourados/MS, que atende todo o Brasil. Escreve sobre as dúvidas que chegam todos os dias no atendimento. Conteúdo informativo — não substitui a leitura das condições gerais da apólice nem orientação profissional individual.