Atendimento humano, seguro de verdade
Chiare & MendesFazer cotação
Consultórios · clínicas · centros de imagem · hospitais

Seguro para clínicas e hospitais: o que proteger, e com qual apólice

Uma clínica não tem um risco, tem cinco, e eles não cabem na mesma apólice: o imóvel e o que está dentro dele; o equipamento, que muitas vezes vale mais que a sala; o atendimento, que vira processo; a receita que para quando a clínica fecha; e o dado do paciente, que a LGPD trata como sensível.

E há uma lacuna que quase toda clínica tem sem saber: o seguro de responsabilidade civil profissional do médico tem como segurado o próprio médico. O estabelecimento é outra pessoa jurídica e responde por conta própria, pelo art. 932, III do Código Civil.

Incêndio e patrimônioEquipamentos médicosResponsabilidade civilLucros cessantesRisco cibernéticoVida em grupo
recepção de clínica
Por que é diferente

Uma clínica carrega três riscos que não conversam entre si

O ato técnico. Diagnóstico, procedimento e prescrição. Responde a RC profissional — do médico, e também da pessoa jurídica quando ela é contratada.

A operação e o patrimônio. O paciente que cai na recepção, o incêndio, o tomógrafo que queima. Responde a RC Geral e o seguro patrimonial com equipamentos.

O dado do paciente. Prontuário eletrônico e agenda. Dado de saúde é sensível pela LGPD, e nenhuma apólice patrimonial alcança esse risco.

Ache a sua na lista

O que a clínica faz decide o seguro que ela precisa

Não é o tamanho nem o faturamento que definem a apólice: é o que se faz com o paciente. Sedação, internação e equipamento de alto valor são os três pontos que mudam a aceitação, o preço e quais coberturas deixam de ser opcionais. Procure abaixo o que mais se parece com a sua operação.

consultório médico

Consultório individual

Um ou dois profissionais, atendimento e exame clínico, sem procedimento invasivo nem sedação.

O que muda na apólice

Cabe em produto padronizado, sem vistoria. O patrimônio é pequeno, então o peso está na responsabilidade civil e no equipamento da sala.

clínica odontológica

Clínica odontológica

Mesmo porte do consultório, perfil de reclamação diferente: cadeira, raio-X odontológico, laser e esterilização.

O que muda na apólice

Dano estético e resultado abaixo do esperado respondem pela maior parte das reclamações do setor, o que torna a RC profissional da pessoa jurídica mais relevante aqui do que num consultório clínico.

clínica multiprofissional

Clínica com procedimento

Várias especialidades, pequenos procedimentos, sala de curativo e, em alguns casos, sedação leve.

O que muda na apólice

A sedação é o divisor: com ela, boa parte das seguradoras tira a clínica do produto padronizado. Entra também o risco de infecção e o descarte de resíduo.

sala de tomografia

Centro de imagem e diagnóstico

Tomografia, ressonância, ultrassom, raio-X e laboratório de análises.

O que muda na apólice

O equipamento vira o centro da apólice: um aparelho costuma valer mais que o imóvel, e a parada dele interrompe o faturamento. Equipamentos e lucros cessantes deixam de ser opcionais.

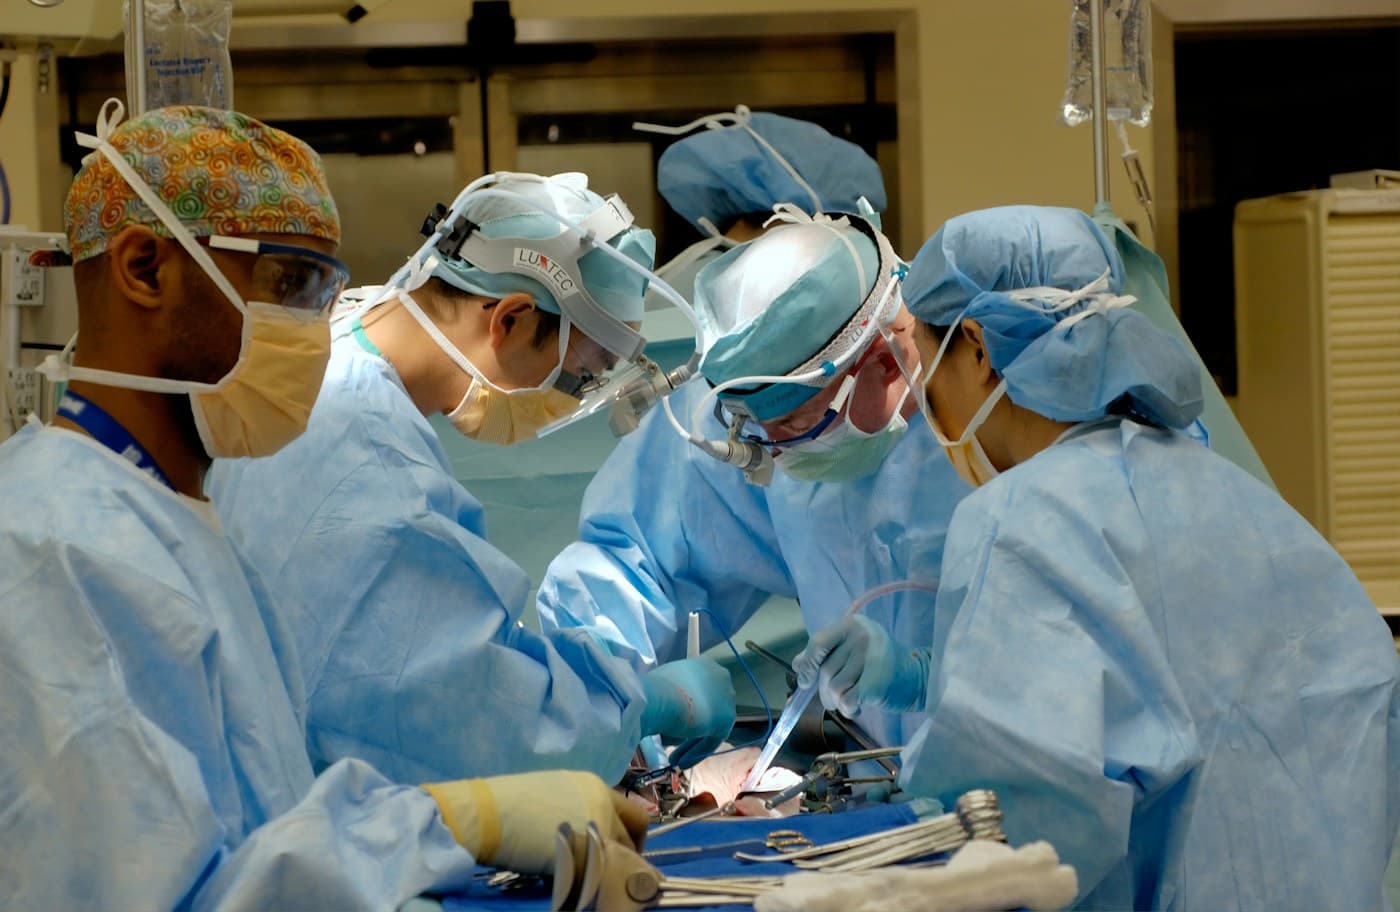
centro cirúrgico ambulatorial

Day clinic e centro cirúrgico ambulatorial

Cirurgia sem internação, com sala cirúrgica, anestesia e recuperação no mesmo dia.

O que muda na apólice

Sai do produto de prateleira: aceitação caso a caso, com vistoria e questionário detalhado. O limite de responsabilidade civil sobe junto com o risco do ato.

corredor de hospital

Hospital

Internação, pronto-socorro, centro cirúrgico, UTI, farmácia e corpo clínico próprio e credenciado.

O que muda na apólice

Programa de seguros, não apólice única: patrimonial, responsabilidade civil, equipamentos, pessoas e continuidade da operação entram juntos e são negociados em conjunto.

O que entra na apólice

As coberturas, e quais delas nenhuma clínica deveria dispensar

Essencial

Responsabilidade civil do estabelecimento

Danos a pacientes, acompanhantes e terceiros causados pela operação: queda na recepção, porta de vidro, forro que cede, dano ao vizinho por vazamento. Paga a indenização e os custos de defesa, nos limites contratados. O segurado é o CNPJ, não o profissional — por isso não substitui a apólice individual de cada médico.

Essencial

Incêndio, raio e explosão

É a cobertura básica do seguro patrimonial e a única obrigatória da apólice: sem ela, não há as demais. Protege o imóvel, se for próprio, e todo o conteúdo — mobiliário, informática, estoque de medicamentos e material de consumo. O valor declarado precisa ser o de reposição hoje, porque é contra ele que a indenização é calculada.

Essencial

Equipamentos médico-hospitalares

Cobertura à parte para tomógrafo, ultrassom, raio-X, autoclave, laser e monitores, contra incêndio, roubo, queda e quebra — inclusive a quebra elétrica interna, que o conteúdo comum não cobre. Existe porque o limite de conteúdo do seguro patrimonial quase nunca alcança o valor real desses aparelhos. Pode incluir equipamento em comodato ou em trânsito, quando declarado.

Conforme a operação

Responsabilidade civil profissional da pessoa jurídica

Responde pelo ato técnico praticado em nome da clínica: diagnóstico, conduta, procedimento. Complementa — e não substitui — a apólice individual de cada profissional, porque numa ação os dois costumam ser acionados juntos. Atenção à data retroativa: atendimento feito antes dela fica de fora, mesmo que a reclamação chegue com o seguro em dia.

Conforme a operação

Lucros cessantes

Paga a receita que deixou de entrar enquanto o estabelecimento não funciona depois de um sinistro coberto, durante o período de indenização contratado. Em clínica pesa mais que em comércio: a agenda não se recupera, o paciente remarca em outro lugar e a folha continua correndo. Para centro de imagem, costuma ser a cobertura mais importante depois da de equipamentos.

Conforme a operação

Danos elétricos

Ar-condicionado, nobreak, servidor, central telefônica e a eletrônica embarcada dos aparelhos, queimados por oscilação, curto ou indução de raio. É o sinistro mais frequente do segmento e um dos mais baratos de incluir. Cuidado com a sobreposição: o que for equipamento médico costuma ser indenizado pela cobertura própria, com limite maior.

Conforme a operação

Risco cibernético

Prontuário eletrônico, agenda e base de pacientes. Cobre a resposta ao incidente, a perícia técnica, a notificação dos titulares e da ANPD, a assessoria jurídica e as reclamações de pacientes. Existe porque a LGPD trata dado de saúde como sensível, com regime mais rígido — e nenhuma apólice patrimonial alcança esse risco.

Conforme a operação

Roubo e furto qualificado

Equipamento, informática, medicamento de controle especial e o que estiver no caixa. Quase toda apólice exige arrombamento comprovado e boletim de ocorrência: furto simples, sem vestígio de arrombamento, costuma ficar de fora. Medicamento controlado pode exigir condição de guarda declarada para ser coberto.

Conforme a operação

Vida em grupo e acidentes pessoais da equipe

Corpo clínico, enfermagem, recepção e apoio, com morte, invalidez e, conforme o plano, auxílio-funeral e diária por incapacidade. Em várias categorias da saúde a convenção coletiva torna obrigatório — e o custo de não ter costuma ser maior que o prêmio. Vale conferir a convenção da sua antes de cotar.

Coberturas, limites, carências e exclusões constam nas condições gerais de cada seguradora. Esta lista descreve o que o mercado oferece ao segmento e não substitui a leitura da apólice.

A lacuna mais cara

Dois segurados diferentes, duas apólices diferentes

Essa é a confusão que mais aparece no balcão, e ela só fica visível no dia da citação. Numa ação por falha de atendimento, o autor costuma acionar o profissional e o estabelecimento onde o atendimento aconteceu — e aí ou os dois estão defendidos, ou um deles descobre que nunca esteve.

Responsabilidade civil profissional

A apólice do médico

  • Quem é o seguradoO profissional, pessoa física, com o registro dele no conselho de classe.
  • O que ela cobreDanos causados a terceiro no exercício da profissão: diagnóstico, conduta, procedimento e prescrição — mais os custos de defesa do processo.
  • Paciente que escorrega na recepçãoFora. O dano não veio de ato técnico, veio da operação do imóvel.
  • Processo contra a clínicaFora. O segurado é o médico, e a clínica é outra pessoa.
  • Onde verA página de RC Profissional Médico
Seguro do estabelecimento

A apólice da clínica

  • Quem é o seguradoA clínica ou o hospital, pessoa jurídica, pelo CNPJ.
  • O que ela cobreDanos decorrentes da operação — o imóvel, a estrutura e o atendimento prestado em nome da clínica — e, quando contratada a cobertura profissional da pessoa jurídica, também o ato técnico praticado por quem atende ali.
  • Paciente que escorrega na recepçãoDentro. É o caso clássico de responsabilidade civil do estabelecimento.
  • Processo contra a clínicaDentro, com a defesa paga pela apólice, nos limites contratados.
  • Base legalCódigo Civil, art. 932, III — o empregador responde pelos atos dos empregados no exercício do trabalho — e art. 933, que afasta a discussão de culpa.
O que a norma cobra

O que é obrigação legal, e o que é decisão sua

Anvisa, RDC nº 222/2018

Plano de gerenciamento de resíduos (PGRSS)

A RDC nº 222/2018 da Anvisa exige que todo serviço gerador de resíduos de saúde tenha o PGRSS, e a responsabilidade pela elaboração e pelo monitoramento é do próprio serviço. Não é seguro, é licença sanitária — mas é o mesmo conjunto de controles que a seguradora olha ao avaliar o risco.

Lei nº 13.709/2018, arts. 5º, II e 11

Dado de saúde é dado sensível

A LGPD classifica dado referente à saúde como dado pessoal sensível, no art. 5º, II, e impõe hipóteses restritas de tratamento, no art. 11. É o que coloca prontuário eletrônico e agenda na conta do risco da clínica, não só da TI.

Código Civil, arts. 932, III e 933

A clínica responde junto com o profissional

Pelo art. 932, III do Código Civil o empregador responde pelos atos dos empregados no exercício do trabalho, e o art. 933 afasta a discussão de culpa. Na clínica particular soma-se o art. 14 do Código de Defesa do Consumidor.

Verificado em outubro de 2026

Nenhuma norma obriga a clínica a ter seguro

Não existe exigência legal geral de contratação de seguro para clínicas e hospitais no Brasil. O que costuma exigir é o contrato: credenciamento de operadora, locação do imóvel, financiamento de equipamento e edital de contratação pública.

Antes de cotar

As seis perguntas que decidem se o sinistro é pago

A atividade exata, pelo CNAE

O CNAE define a aceitação antes de definir o preço: há seguradora que aceita consultório e recusa day clinic, e há quem faça o contrário. Clínica que cresceu e passou a fazer procedimento sem atualizar o cadastro está segurada para a atividade antiga.

Se há procedimento invasivo, sedação ou internação

É a pergunta que mais move o prêmio e a aceitação. Sedação e internação tiram a clínica do produto padronizado e levam para análise caso a caso, com vistoria.

As especialidades atendidas

Estética, ortopedia e obstetrícia têm histórico de reclamação diferente de clínica geral. Especialidade não declarada é especialidade não coberta.

O valor de reposição dos equipamentos, hoje

Não é o valor de compra nem o contábil: é quanto custa repor o aparelho agora. Subavaliar reduz o prêmio e reduz a indenização na mesma proporção — é o rateio do art. 783 do Código Civil.

O estoque de medicamentos e material

Medicamento de controle especial, insumo e material de consumo entram como conteúdo, e alguns exigem condição de guarda declarada para o roubo ser coberto.

A proteção do imóvel

Alarme, central de incêndio, extintor na validade, grade e vigilância. Mudam o preço e, em roubo, mudam a própria cobertura: quase toda apólice exige arrombamento comprovado.

Nenhuma dessas respostas é detalhe burocrático: todas aparecem na especificação da apólice, e é contra elas que a seguradora confere o risco no dia do sinistro.

Na prática

Situações que chegam até nós

Paciente escorrega na recepção

Logo depois da limpeza, uma paciente escorrega no piso da recepção e fratura o punho. Ela cobra da clínica a cirurgia e o período sem trabalhar.

Qual apólice responde
É responsabilidade civil do estabelecimento, não do médico: o dano não vem do ato técnico, vem da operação do imóvel. A responsabilidade civil do estabelecimento indeniza e paga a defesa; o seguro de responsabilidade civil profissional do médico, sozinho, não responderia por isso.

Ação cita o médico e a clínica

Um paciente insatisfeito com o resultado de um procedimento move ação contra o cirurgião e também contra a clínica onde ele foi realizado.

Qual apólice responde
O médico está defendido pela RC profissional dele. A clínica, só se tiver a apólice da pessoa jurídica — é o cenário em que o estabelecimento descobre, no dia da citação, que estava descoberto.

Tomógrafo queima em oscilação de energia

Uma oscilação na rede danifica a eletrônica do tomógrafo. O reparo depende de peça importada e a sala fica parada por semanas.

Qual apólice responde
A cobertura de equipamentos responde pelo reparo, e a de danos elétricos pelo que a oscilação atingiu em volta. A receita das semanas paradas só entra se houver lucros cessantes contratado.

Vazamento de prontuários

Um ataque ao sistema expõe dados de pacientes. A clínica precisa comunicar os titulares e a ANPD, e começa a receber cobranças.

Qual apólice responde
É o território do risco cibernético: custo de resposta a incidente, notificação, assessoria jurídica e a reclamação dos titulares. Nenhuma apólice patrimonial cobre isso — e dado de saúde é sensível pela LGPD, o que agrava o cenário.
Como funciona com a gente

Da leitura do que já existe ao dia do sinistro

1

Separamos o que é da clínica e o que é do profissional

Primeira conversa: quem é o segurado de cada apólice que já existe. É aqui que costuma aparecer a lacuna da pessoa jurídica.

2

Levantamos a operação de verdade

CNAE, especialidades, se há procedimento invasivo, sedação, internação ou day clinic, número de profissionais e a lista de equipamentos com valor de reposição.

3

Cotamos nas que aceitam o seu porte

Consultório e clínica sem procedimento cabem em produto padronizado; day clinic e hospital vão para análise caso a caso, com vistoria. A gente sabe quem aceita o quê.

4

Ficamos no sinistro

Abertura, acompanhamento da regulação e cobrança de prazo. Em equipamento parado, cada dia de atraso é faturamento que não volta.

Cotamos o seguro de clínicas e hospitais nestas seguradoras
Porto Seguro
Tokio Marine
Allianz
Mapfre
Zurich
Chubb

Peça uma cotação

Conte a especialidade, se há procedimento invasivo e quais equipamentos existem. A gente cota nas seguradoras que aceitam o seu porte.

ou chamar no WhatsApp

Usamos seu nome e WhatsApp só para responder a este pedido. Nada de lista de e-mail.

Dúvidas frequentes

Perguntas de quem administra clínica

Não. A apólice do médico pessoa física tem como segurado o próprio médico; a clínica é outra pessoa jurídica e responde por conta própria. Numa ação por falha no atendimento é comum que os dois sejam acionados — o profissional e o estabelecimento — e, se só um tiver seguro, só um está defendido.

Ver todas as dúvidas respondidas →

Onde conferir

Quem responde por este seguro

Conteúdo revisado por Ian Chiare Teixeira, corretor responsável técnico (SUSEP 202030976) · atualizado em

IC
Ian Chiare Teixeira
Corretor Responsável Técnico

Responsável técnico pela operação da corretora. É quem responde tecnicamente pelas apólices intermediadas pela Chiare & Mendes.

Registro SUSEP202030976
CNPJ37.063.239/0001-10
Corretora desde5 de maio de 2020
SedeR. Hilda Bergo Duarte, 850 – sala 02
Vila Planalto · Dourados/MS

Corretora de seguros é atividade regulada pela SUSEP. Você pode consultar o registro no site da Superintendência de Seguros Privados. As condições, os limites e as exclusões de cada cobertura constam nas condições gerais da apólice.